이행강제금 경과연수별잔가율
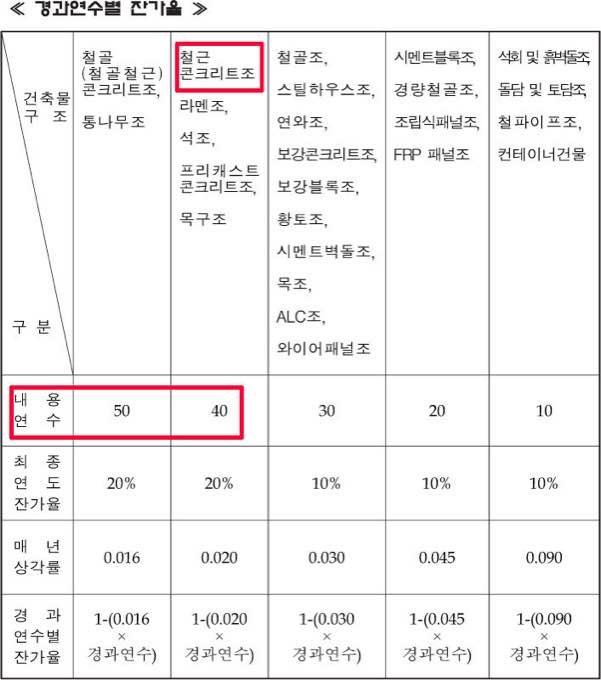
시가표준액을 산정함에 있어 용도지수, 구조지수, 위치지수를 연속해서 알아보았고 이번에는 중요한 경과연수별잔가율에 대해서 알아볼 순서입니다.
<이행강제금 시가표준액 계산_경과연수별잔가율>
1. 경과연수별잔가율
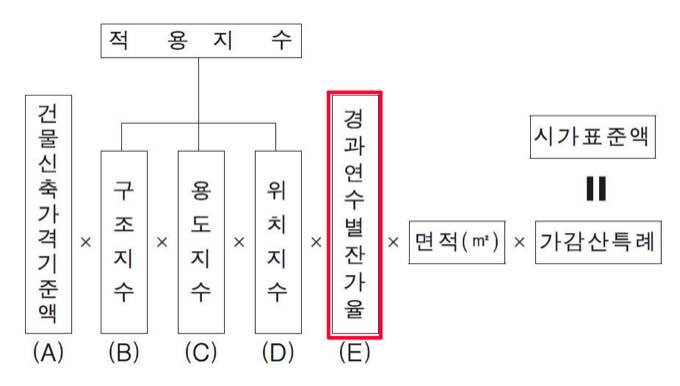
경과연수별잔가율은 말 그대로 위반건축물이 지어진 지가 얼마나 경과되었는지를 반영하는 것으로 오래된 건물일수록 적용 숫자가 적어 시가표준액이 작아집니다. 경과연수별잔가율은 다음과 같습니다.
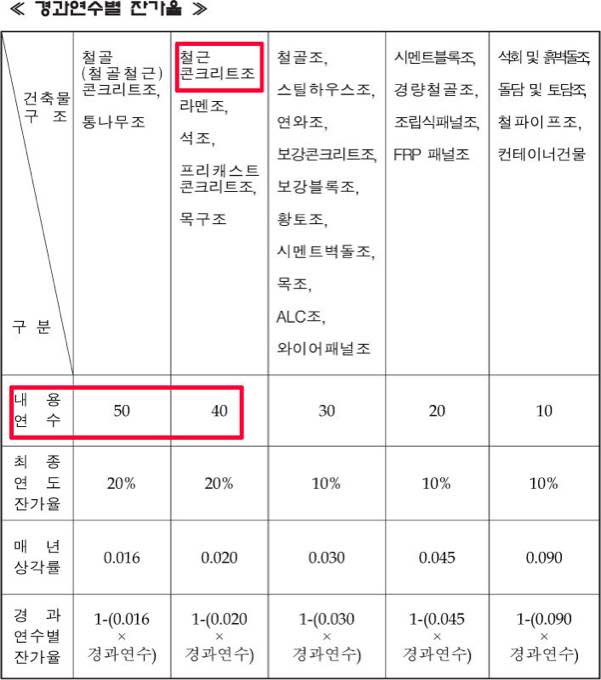
<이행강제금 계산 시가표준액 경과연수별잔가율>
위 표에서 두번 째 철근콘크리트조를 보면, 내용연수가 50으로 이 건물의 수명을 50년으로 본다는 것입니다. 그리고 마지막 50년째에는 20%정도만 가치가 남아 있는 것으로 평가하는 것입니다.
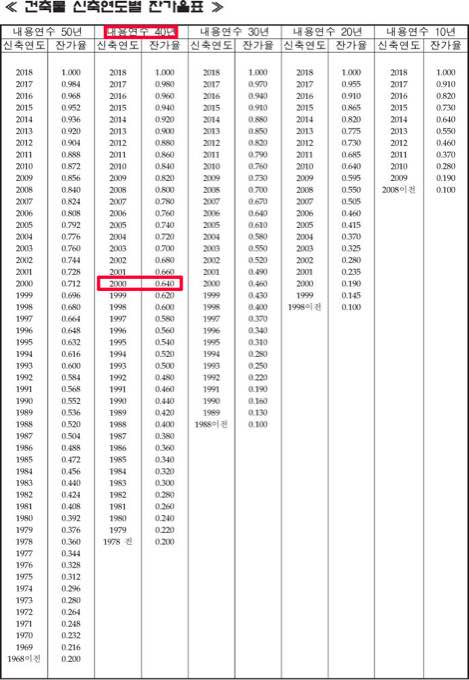
다음 표를 보면 더욱 쉽게 이해할 수 있습니다.
<이행강제금 계산 시가표준액 경과연수별잔가율>
내용연수 40년의 철근콘크리트조를 보면, 2018년도 신축한 경우 1.0으로 보고, 2000년에 지어진 오래된 건물은 0.640으로 본다는 것입니다. 그만큼 시가표준액이 작아지고 이행강제금도 마찬가지로 작아질 것입니다.
그런데 말입니다. ----
만약, 언제 지어진 건물인지 알 수 없다면 어떻게 할까요?
이에 대해서는 관할관청도 해당 위반건축물이 언제 지어졌는지를 알 수 없는 경우도 있습니다. 이 경우 적발된 년도를 건축한 시점으로 파악하는 경우가 많습니다. 말도 안되는 일이지만 흔히 있는 경우입니다.
따라서 이행강제금을 정확하게 계산하기 위해서는 앞전의 각종 지수에 대한 대입도 중요하지만 건축년도를 정확히 알 수 없는 경우 공무원과 다툼이 많은 것이 바로 경과연수별잔가율입니다.
해마다 찍는 항공사진으로 건축시점을 찾는 경우도 있으나, 실제로는 그 전에 지어진 것일 수도 있습니다. 이를 입증해야 하는 쪽은 공무원이 아니라 민원인이기 때문에 이를 입증하기가 수비지 않다는 점이 이행강제금을 부과받은 사람들의 공통된 의견일 것입니다.
다음 번에는 시가표준액 산정의 마지막 요소인 가감산특레에 대해서 알아보겠습니다.
이 글은 작성일 기준의 법령과 지자체 기준으로 쓰였습니다. 이후 기준이 바뀌었을 수 있으니 진행 전에 꼭 상담해 주세요.